A Suporte & Capital vira o departamento de crédito da sua empresa — com uma mesa especialista por produto. E metade de cada comissão é sua.
+ 50% da comissão de cada venda
Sem contratar ninguém. Contrato de 1 ano: tempo pra ver o resultado.
Quero conversar →Um cliente seu fecha uma cota de R$ 300 mil. Veja o que essa venda paga de comissão — e onde ela cai hoje.
Você hoje
R$ 0
Você trouxe o cliente e deu a confiança que fechou o negócio. A comissão inteira ficou com quem só executou.
Você no Terceiro Caminho
R$ 6.000 a 12.000
A sua metade de uma cota de consórcio de R$ 300 mil.
Os percentuais acima são médias — variam conforme a administradora, a instituição financeira e a operação. Valores brutos, antes dos impostos, e boa parte paga em parcelas, não à vista: o cronograma é o de cada parceiro.
E isso se repete todo mês, há anos.
Caminho 1
R$ 400 mil
Luva, obra, royalty pra sempre.
Caminho 2
Meses e uma equipe
Contratar, treinar, credenciar. E torcer.
Caminho 3
R$ 12.000 / ano
Começa amanhã. Um ano pra provar.
Software com mil revendas. Adquirência com lojistas. Telefonia, segurança, PDV — qualquer recorrência com cadastro.
Mil parceiros cadastrados são
mil empresas que precisam de crédito.
Você já tem o cadastro, o relacionamento e a confiança — as três coisas que o banco gasta fortuna pra conseguir. E tanto faz se a sua base é de empresa ou de pessoa física: as duas tomam crédito.
Pelo custo de um funcionário, uma base que dez funcionários não abririam.
Tem empresa que não precisa vender crédito pra ninguém. Ela já compra — e muito.
Você já paga comissão de crédito.
Só que pra outra pessoa.
Um caminhão de R$ 500 mil por consórcio paga R$ 20.000 de comissão — R$ 10.000 seriam seus.
Renovou cinco na frota este ano? São R$ 100 mil de comissão, R$ 50 mil deles seus — numa compra que já era sua, com um cliente que era você.
Não é venda nova. É parar de devolver o que já é seu.
A mesma empresa compra crédito e tem cliente comprando. A comissão entra duas vezes.
Duas pontas da mesma operação.
Hoje as duas vão pro banco.
Monte um mês realista da sua base. Todo número já sai na sua metade — os 50% que ficam com você.
Cai já no 1º mês (a sua metade)
R$ 0
—
Consórcio e investimento — parcelas seguintes
R$ 0/mês
—
Renda recorrente longa
R$ 0/mês
Produto de recorrência (36 meses) + assinaturas
Repetindo esse mês por 12 meses
R$ 0
—
Todo valor acima já é a sua metade — os 50% que ficam com você. Valores brutos, antes dos impostos. Estimativa com as comissões do catálogo, que variam por administradora, produto e prazo. No investimento em imóvel, a parte da contemplação fica à parte do total anual. Resultado depende do volume e do perfil da sua carteira; nenhum ganho é garantido.
Isso não é faturamento.
É lucro líquido.
O cliente já é seu. Não tem custo novo, não tem folha nova. Quase tudo cai na última linha.
Anos de trabalho
Não existe pra cortar
Começa amanhã
O que mais custa R$ 12.000 por ano
e aumenta 30% o seu lucro?
Seu time só precisa passar o cliente — por WhatsApp, e-mail ou pela plataforma. Ninguém vira vendedor de crédito.
A Suporte & Capital organiza a documentação e sobe a proposta pra mesa certa: financiamento, consórcio ou empréstimo. Cada uma tem especialista no produto e canal direto com o banco.
A carteira é sua. Cada cliente fica registrado com o produto, a mesa que está tratando e a fase em que está.
Na negociação, a mesa do produto fala direto com o seu cliente — sempre com você sabendo antes. O relacionamento continua sendo seu.
Não somos um banco. Somos a mesa que fala com todos eles.
7
maiores bancos do país
15+
parceiros de crédito
12+
administradoras de consórcio
3
mesas especialistas
Seu cliente quer financiamento? Não vai pra um banco — vai pros sete maiores, mais os parceiros que nem banco são. Quer consórcio? Não vai pra uma administradora — passa por mais de doze.
Eles disputam. Seu cliente fica com a menor taxa — e a confiança que ele tem em você fica maior.
Multibanco, multiproduto,
uma mesa por segmento.
É a junção que não tem como errar.
Você trata com um só. Por trás, cada operação vai pra mesa que entende daquilo.
Mesa de consórcio
Cota, carta contemplada, grupo, lance. Relacionamento direto com dezenas de administradoras.
Mesa de financiamento
Imóvel, veículo, empréstimo com garantia (home equity). Cada banco tem a sua mesa de relacionamento, por produto.
Mesa de empréstimo
Empréstimo com garantia (home equity ou auto equity), capital de giro. Onde a análise é mais fina e a taxa se negocia.
Recebe o seu cliente, entende a necessidade, organiza a documentação, escolhe a mesa certa, acompanha a análise e cobra o andamento. Você não precisa saber qual mesa faz o quê — essa parte é nossa.
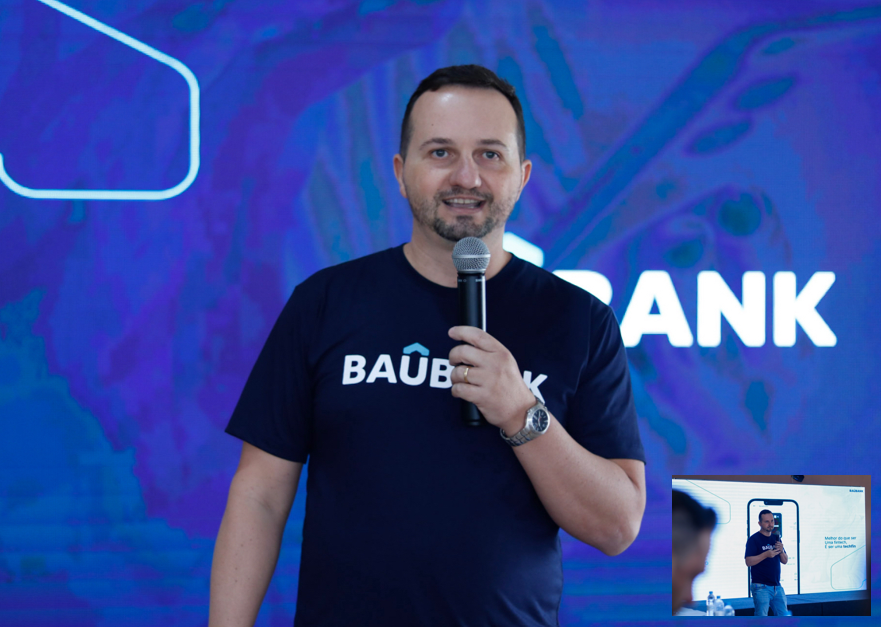
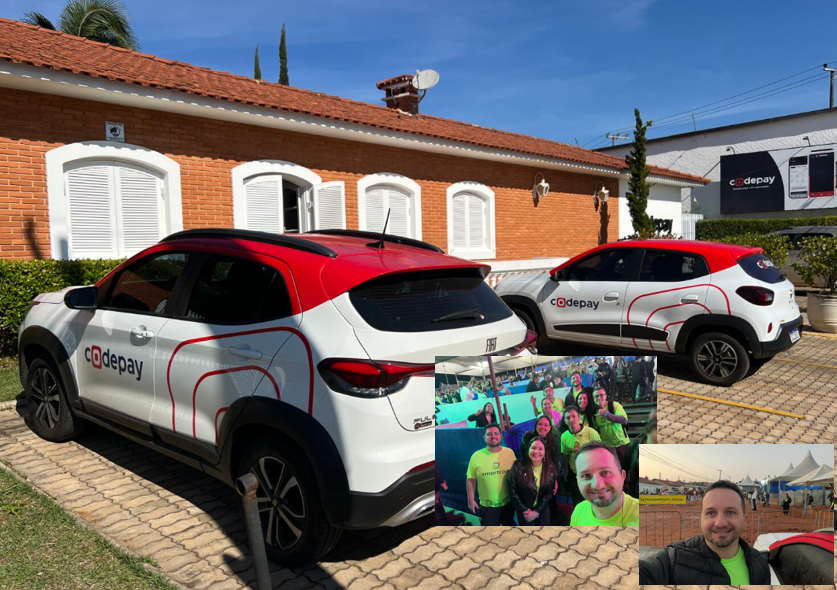
À frente da coordenação, Ricardo Garcia, fundador e CEO: sócio de um banco digital, franqueado Stone, por dentro dos white labels Codepay e Baübank, e diretor comercial na Credify. Quinze anos vendo o crédito dos dois lados do balcão.
Somando as mesas: 7 maiores bancos do país e mais de 15 parceiros de crédito. Eles disputam o seu cliente — ele fica com a melhor taxa.
Suporte & Capital · CNPJ 13.614.133/0001-08 · correspondente bancário regulado · Itapeva/SP.
1
Vinte minutos com o Ricardo. Se não fizer sentido pra sua carteira, a gente fala.
2
Contrato com a Suporte & Capital, nota fiscal, sem vínculo. Sua carteira já começa a ser trabalhada.
3
Em 1 ano você tem números reais da sua carteira. Aí decide se renova.
Não. Você precisa conhecer os seus clientes — a parte técnica é das mesas, e a coordenação é nossa.
Continuam seus. O atendimento é feito em nome da sua empresa, e nada sai sem o seu ok.
A coordenação é da Suporte & Capital — é com a gente que você trata. Na negociação, a mesa do produto também fala direto com o seu cliente: é ela que tem o canal com o banco ou a administradora e responde pela análise. Você fica sabendo antes de cada contato.
Porque crédito tem ciclo. Um ano é o tempo de a sua carteira mostrar o que rende — com número de verdade, não com aposta. No fim, você decide se renova.
Não. Você continua trabalhando com quem já trabalha. O que sair pela mesa rende 50% pra você — o resto é seu de qualquer forma.
Não. Passa o cliente por WhatsApp, e-mail ou pela plataforma. Só isso.
No fim do ano você não renova. E se a gente achar que a sua carteira não tem volume, falamos na primeira conversa — antes de você assinar.
O dinheiro já passa pela sua mesa.
Falta parar nela.
Vinte minutos com o Ricardo decidem se faz sentido pra sua carteira.
Falar com a gente no WhatsApp →R$ 12.000/ano + 50% da comissão · contrato de 1 ano